

Cánh cửa ngoại giao và nguồn cung từ Ả Rập Xê Út giúp hạ nhiệt giá dầu… tạm thời
Dữ liệu kinh tế vĩ mô tuần này tạm nhường chỗ cho các vấn đề địa chính trị, khi những sự kiện tại Trung Đông và Đại hội đồng Liên Hợp Quốc ở New York trở thành tâm điểm định hướng thị trường. Kết quả là bức tranh nguồn cung dầu toàn cầu đang được nhìn nhận theo hướng tích cực hơn so với những tuần trước. Tin tức từ Ả Rập Xê Út rất khả quan: đường ống dẫn dầu Đông-Tây dường như sắp hoạt động trở lại sau khi bị hư hại do các cuộc tấn công bằng máy bay không người lái và tên lửa, trong khi các giải pháp vận chuyển dầu từ tàu sang tàu của vương quốc này tại Vịnh Ba Tư cũng đang giúp đẩy mạnh khối lượng xuất khẩu.
Trong khi đó, sự hiện diện của các phái đoàn Mỹ và Iran bên lề kỳ họp Liên Hợp Quốc đã thắp lên tia hy vọng cho các nhà giao dịch rằng các biện pháp ngoại giao thay vì quân sự có thể giúp hạ nhiệt cuộc xung đột vốn đã kéo dài từ cuối tháng Hai. Sự kết hợp giữa kênh ngoại giao được mở lại và số liệu xuất khẩu khả quan từ Ả Rập Xê Út đã giúp giá dầu thô giao dịch ở mức dễ chịu hơn đối với các tài sản rủi ro, ít nhất là ở thời điểm hiện tại.
Mặc dù giá dầu đã giảm trong tuần này - cả dầu Brent và WTI đều đã xuống dưới ngưỡng tâm lý 100 USD, với dầu WTI giao dịch dưới 90 USD - nhưng giá dầu có thể nhanh chóng đảo chiều tăng trở lại nếu các cuộc đàm phán Mỹ-Iran đổ vỡ hoặc nếu có thêm các cuộc tấn công vào cơ sở hạ tầng năng lượng quanh khu vực Vịnh.
Giá dầu giảm đã giúp giảm bớt áp lực lên lợi suất trái phiếu, mặc dù mức lợi suất tuyệt đối vẫn còn cao. Kể từ đợt tăng lãi suất của Fed vào tuần trước, đường cong lợi suất trái phiếu kho bạc đã phẳng hơn, với chênh lệch giữa kỳ hạn 2 năm và 10 năm bị thu hẹp. Đây không hẳn là một tín hiệu tích cực nếu xét đến những gì mà sự phẳng hóa kéo dài có thể báo hiệu về triển vọng tăng trưởng dài hạn. Lợi suất kỳ hạn 10 năm đã quay trở lại dưới mức 5%, trong khi kỳ hạn 2 năm vẫn giữ vững trước động thái thắt chặt chính sách của Fed. Nếu đường cong tiếp tục phẳng hóa, đó có thể là tín hiệu cảnh báo rằng tăng trưởng sẽ gặp khó khăn trong môi trường lạm phát cao và lãi suất tăng. Cuối cùng, giá dầu vẫn có khả năng là yếu tố ảnh hưởng lớn nhất đến lợi suất trái phiếu trong ngắn và trung hạn. Việc giá dầu duy trì ở mức thấp có thể giúp Fed giảm bớt gánh nặng về lạm phát và lợi suất cao trong những tháng tới.
Trên thị trường ngoại hối, đồng Đô la vẫn duy trì sức mạnh sau đợt tăng lãi suất, với chỉ số DXY giữ trên mốc 100 và gần đây nhất ở mức khoảng 100,5. Đồng Yên vẫn chịu áp lực sau đợt tăng lãi suất không đồng thuận (7-2) của Ngân hàng Trung ương Nhật Bản vào tuần trước. Mặc dù cả Fed và BoJ đều tăng lãi suất 25 điểm cơ bản và duy trì chênh lệch lãi suất danh nghĩa, nhưng thông điệp của Thống đốc Ueda lại thiếu đi sự quyết liệt như Chủ tịch Fed Warsh, khiến đồng Yên yếu thế hơn so với đồng bạc xanh.
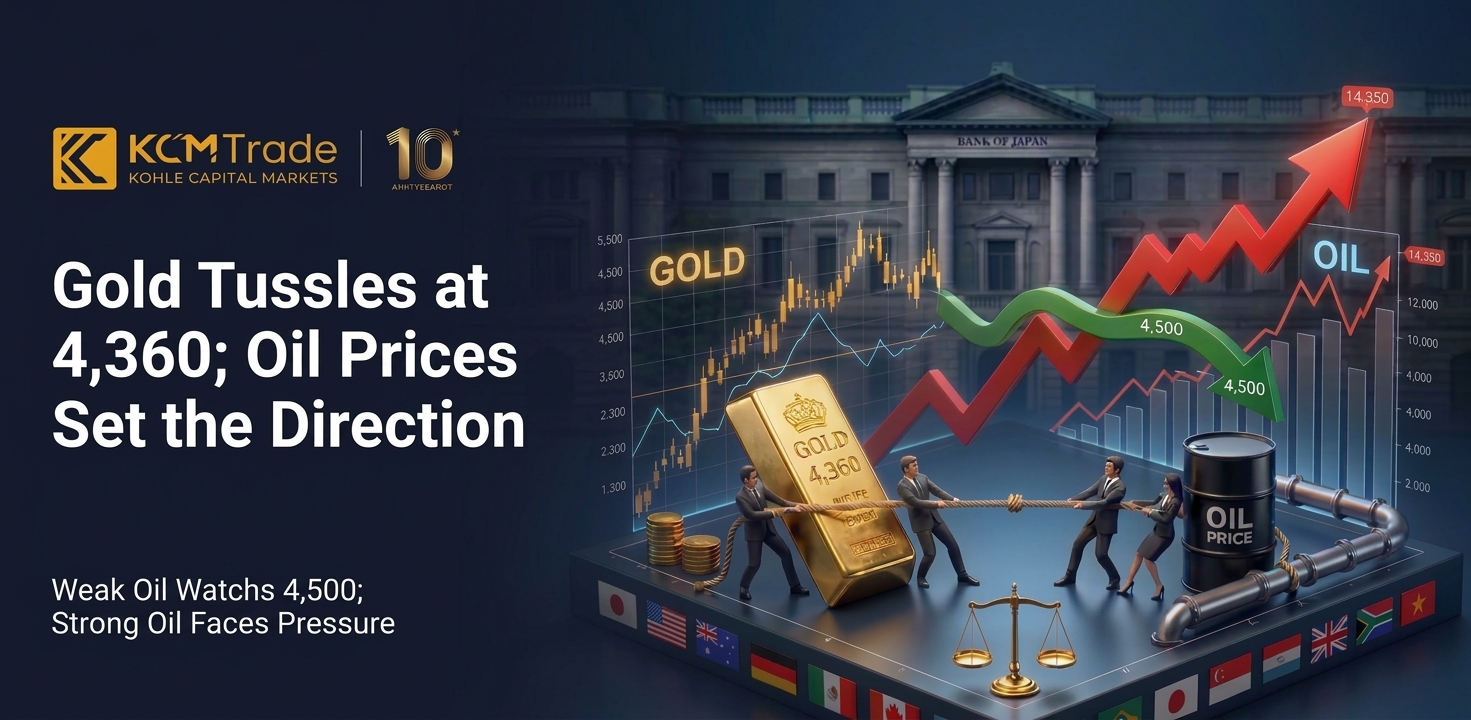
Giá vàng đã ổn định sau đợt giảm vào tuần trước do tác động từ quyết định thắt chặt chính sách của Fed, giành lại vùng 4.360 USD trong phiên giao dịch đầu giờ tại châu Á. Giá dầu giảm cùng với kỳ vọng lạm phát ngắn hạn hạ nhiệt đã giúp kim loại quý này vượt qua đợt tăng lãi suất trong tháng, trong khi lực mua ổn định từ các ngân hàng trung ương (đặc biệt là Trung Quốc) tiếp tục tạo nền tảng hỗ trợ. Đồng Đô la mạnh và lợi suất trái phiếu kho bạc cao vẫn là những trở ngại, và bất kỳ sự phục hồi mạnh nào của giá dầu cũng sẽ nhanh chóng trở thành rào cản. Tuy nhiên, nếu giá dầu tiếp tục giảm, con đường quay trở lại mức 4.500 USD có thể mở ra. Các mức cần theo dõi trong ngắn hạn bao gồm hỗ trợ tại 4.310 USD và 4.260 USD, với kháng cự tại 4.390 USD và 4.510 USD.
Chuyển sang cuộc gặp giữa ông Trump và ông Tập vào cuối tuần này (thứ Năm), kỳ vọng vẫn ở mức khá thấp. Cuộc gặp này được dự đoán chủ yếu mang tính hình thức hơn là đạt được các hành động thực chất. Thị trường có lẽ sẽ hài lòng nếu cuộc gặp diễn ra suôn sẻ mà không có sự cố hay điểm nóng mới nào có thể làm căng thẳng thêm quan hệ Mỹ-Trung. Việc gia hạn thỏa thuận đình chiến thương mại hiện tại, vốn sẽ hết hạn vào tháng 11, có vẻ là kết quả khả thi nhất. Các vấn đề gây tranh cãi hơn, bao gồm các biện pháp kiểm soát xuất khẩu đất hiếm của Trung Quốc và bất kỳ sự phối hợp có ý nghĩa nào về các nguyên tắc hướng dẫn cuộc đua AI, dường như vẫn sẽ bị gác lại vì quá khó giải quyết vào lúc này.
Lịch kinh tế vĩ mô tuần này tương đối nhẹ nhàng, mặc dù số liệu đơn xin trợ cấp thất nghiệp hàng tuần của Mỹ vào thứ Năm và một loạt bài phát biểu của các quan chức Fed sẽ được theo dõi để tìm manh mối về số đợt tăng lãi suất có thể còn diễn ra trong năm nay và thời điểm thực hiện. Việc chỉ số Nasdaq đạt mức cao kỷ lục mới vào thứ Ba cho thấy nhu cầu đối với cổ phiếu công nghệ vẫn rất mạnh mẽ. Đối với thị trường chung, hướng đi của giá dầu và lợi suất trái phiếu có khả năng vẫn là yếu tố ảnh hưởng chính đến các tài sản rủi ro trong những ngày tới.
Tóm lại, giá dầu đang giao dịch ở mức dễ chịu hơn đối với các tài sản rủi ro, nhưng liệu nó có thể duy trì ở mức thoải mái này hay không lại là một câu chuyện khác, khi cuộc chiến Mỹ-Iran vẫn chưa có giải pháp nào được đưa ra bàn thảo.
(Một số hình ảnh trực quan được tạo với sự hỗ trợ của công nghệ AI và chỉ mang tính chất tham khảo.)